La taxe sur les véhicules désigne l'ensemble des impositions annuelles pesant sur les véhicules professionnels utilisés par les sociétés, incluant les food trucks exploités sous forme de SAS, SARL ou EURL. Depuis la loi de finances pour 2022 (loi n° 2021-1900 du 30 décembre 2021), l'ancienne TVS (Taxe sur les Véhicules de Sociétés) a été remplacée par deux composantes distinctes : la taxe annuelle sur les émissions de CO2, calculée selon le barème WLTP (Worldwide Harmonized Light Vehicles Test Procedure), et la taxe annuelle sur les polluants atmosphériques, fondée sur la catégorie d'émission Euro et l'ancienneté du véhicule. Cette réforme fiscale a modifié en profondeur les modalités de calcul sans en supprimer la charge pour les exploitants de food truck.
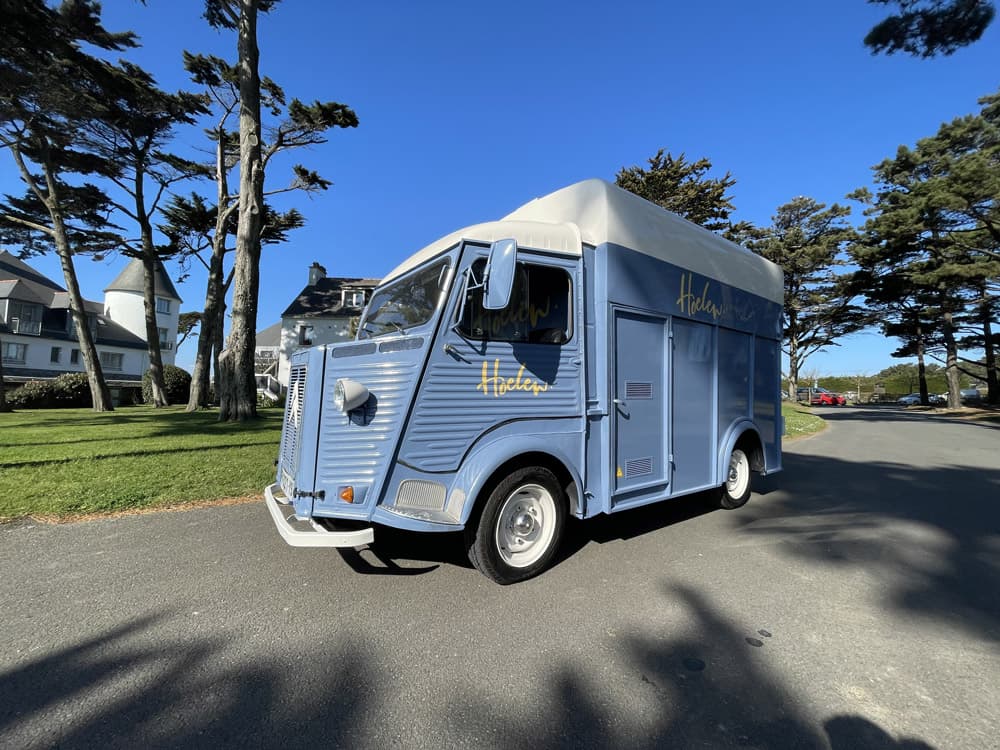
Le montant cumulé de la taxe sur les véhicules pour un food truck varie de 200 à 3 000 euros par an selon les caractéristiques techniques du véhicule de base. Un Renault Master ou un Mercedes Sprinter conforme à la norme Euro 6 bénéficie d'une imposition sensiblement réduite par rapport à un véhicule ancien à fortes émissions. Les véhicules utilitaires dont le PTAC (Poids Total Autorisé en Charge) dépasse 3,5 tonnes, classés en catégorie N2 ou N3 sur la carte grise, sont par ailleurs assujettis à la taxe à l'essieu (taxe spéciale sur certains véhicules routiers), dont le montant trimestriel varie de 20 à 300 euros en fonction du nombre d'essieux, du type de suspension pneumatique ou mécanique et du poids total du véhicule. La déclaration de la taxe sur les véhicules s'effectue annuellement lors du dépôt de la liasse fiscale de l'entreprise.
Les auto-entrepreneurs et entreprises individuelles ne sont pas assujettis à la taxe sur les véhicules, quel que soit le food truck utilisé dans le cadre de leur activité professionnelle. Ce point constitue un avantage fiscal significatif dans le choix du statut juridique pour les food truckers débutants souhaitant limiter leurs charges fixes en phase de lancement. Par ailleurs, les véhicules classés VASP (Véhicule Automoteur Spécialement Aménagé) peuvent bénéficier d'exonérations ou de réductions de la taxe sur les véhicules sous réserve de justifier de leur affectation exclusivement professionnelle auprès de l'administration fiscale. La consultation d'un expert-comptable spécialisé en restauration ambulante est fortement recommandée pour optimiser la charge fiscale globale.
Les auto-entrepreneurs et les entreprises individuelles sont totalement exonérés de la taxe sur les véhicules, quel que soit le food truck utilisé. Un critère à intégrer dans le choix du statut juridique.
Mon Camion Resto conseille ses clients sur le choix du véhicule de base en intégrant l'impact de la taxe sur les véhicules dans le calcul du coût total de possession du food truck, incluant carburant, assurance, entretien mécanique et fiscalité sur toute la durée d'exploitation prévue, afin d'optimiser la rentabilité globale du projet.